

ตีแผ่ แบไต๋ ประกันบำนาญยุคใหม่ 2026
ประกันบำนาญ
หลากหลายสไตล์ให้ท่านเลือกสรรสำหรับวันเกษียณ
ได้เวลามงคลฤกษ์ ที่แม่มณีจะได้เขียนถึงประกันบำนาญสักทีแล้วเจ้าค่ะ กว่าจะรอแผนใหม่ออกมาจนครบ ปีนี้ประกันบำนาญมีการ Update หลายอย่าง มามะ แม่มณีคัดมาให้แล้วจาก 64 แผนงาม คัดมาให้เหลือ 7 หน้าที่แม่มณีคิดว่าน่าสนใจไปทัศนากันโลดเจ้าค่ะ
อย่างที่กล่าวไปแล้วว่า พ.ศ. นี้ประกันบำนาญมีความหลากหลายทั้งในวิธีการจ่ายบำนาญ มีทั้งแบบจ่ายบำนาญคงที่ จ่ายเป็นขั้นบันไดน้อยไปมาก หรือจ่ายเงินบำเหน็จก้อนใหญ่ แล้วค่อยจ่ายบำนาญตามหลัง ดังนั้นสิ่งสำคัญในการเลือกประกันบำนาญ คือ “ความต้องการที่ชัดเจน” ของเราเหล่าผู้เลือกเจ้าค่ะ
หากจะเน้นให้ได้บำนาญเยอะ ได้บำนาญไว แบบที่จ่ายบำนาญคงที่ยังคงมีภาษีที่สุด เพราะเงินบำนาญ ต่อปีจะสูงตั้งแต่ช่วงแรก คำนวณระยะคืนทุนตัวเลขก็จะออกมาสวยกว่าแบบบำนาญขั้นบันได แต่ในบางจุดประสงค์เราไม่ได้ต้องการบำนาญสูงตั้งแต่แรกแต่อยากให้มันสูงทีหลัง ตัวแม่มณีเองจังหวะนี้อินกับเรื่องการหากระแสเงินสดที่มากพอ, การันตี และ มีอัตราเร่งทันกับเบี้ยประกันสุขภาพหลังเกษียณ ซึ่งถ้าเป็นประเด็นนี้ ประกันบำนาญแบบขั้นบันไดจะเหมาะสมในการใช้งานมากกว่า ช่วงแรกอาจจะจ่ายน้อยแต่ค่อย ๆ เพิ่มขึ้น ช่วยแบ่งเบาภาระการจ่ายเบี้ยประกันสุขภาพอันโหดร้ายหลังเกษียณได้ และถ้าทำตั้งแต่วัยทำงาน โควตาบำนาญลดหย่อนภาษี 200,000 อาจจะเพียงพอสำหรับการจ่ายเบี้ยประกันสุขภาพตลอดชีวิตเลยก็ได้เจ้าค่ะ นอกจากนั้นยังมีการจ่ายบำนาญสไตล์น้องใหม่ล่าสุดคือลูกครึ่งบำเหน็จบำนาญ จ่ายเงินก้อนใหญ่ก้อนแรก ที่เหลือก็ทยอยจ่ายเป็นบำนาญไปตลอดชีวิต สอดคล้องกับประกาศใหม่ล่าสุดของสรรพากรที่อนุญาตให้มีการจ่ายเงินก้อนใหญ่ตอนอายุ 60 ได้หนึ่งรอบก่อน แล้วเอาที่เหลือมาทยอยจ่ายเป็นบำนาญตลอดชีวิต
ในส่วนของการจ่ายกรณีเสียชีวิตช่วงก่อนรับบำนาญส่วนใหญ่ยังคงมีทุนประกันชีวิตใกล้เคียงกับเบี้ยสะสม มีเพียงส่วนน้อยเท่านั้นที่จะมีทุนประกันเริ่มต้นกันจริง ๆ จัง ๆ ส่วนกรณีตายระหว่างรับบำนาญอันนี้บำนาญรุ่นดั้งเดิมจะจ่ายมูลค่าปัจจุบันของบำนาญที่ยังไม่ได้จ่าย ซึ่งเค้าจะกำหนดไว้ว่าการันตีจ่ายเรากี่งวด ถ้าเรารับไม่ถึงก็จะคืนมูลค่าปัจจุบันของบำนาญที่ยังไม่ได้รับมาให้ วิธีการจ่ายแบบนี้จะมีช่วงตายขาดทุนเกิดขึ้นเป็นธรรมดา ส่วนบำนาญรุ่นใหม่หลายตัวจะมีการจ่ายในสไตล์ใช้เบี้ยประกันสะสมหักบำนาญที่รับไปแล้ว ซึ่งวิธีการจ่ายแบบนี้จะไม่มีช่วงตายขาดทุนเกิดขึ้นตลอดสัญญา แม่มณีได้ทำกรอบแดงไว้ให้เห็นชัดเจนกันไปเลยว่าแต่ละแผนมีช่วงตายขาดทุนมั้ย และอยู่ที่อายุไหนบ้าง ซึ่งมันก็ไม่ได้ขาดทุนไปมากมาย ส่วนใหญ่จะหายไปเป็นหลักพันเท่านั้น ส่วนตัวแม่มณีนั้นไม่เห็นว่ามันเป็นประเด็น แต่ถ้าใครรับไม่ได้เรื่องช่วงตายขาดทุนก็ให้หลีกเลี่ยงแผนที่มีกรอบแดงยาว ๆ เจ้าค่ะ แต่อย่าลืมนะว่าตัวเลขต่าง ๆ ทั้งบำนาญ และ ทุนประกันจะเปลี่ยนไปตามเพศ และ อายุ ว่าแล้วก็ไปเข้าแผนประกันเลยดีกว่าเจ้าค่ะ
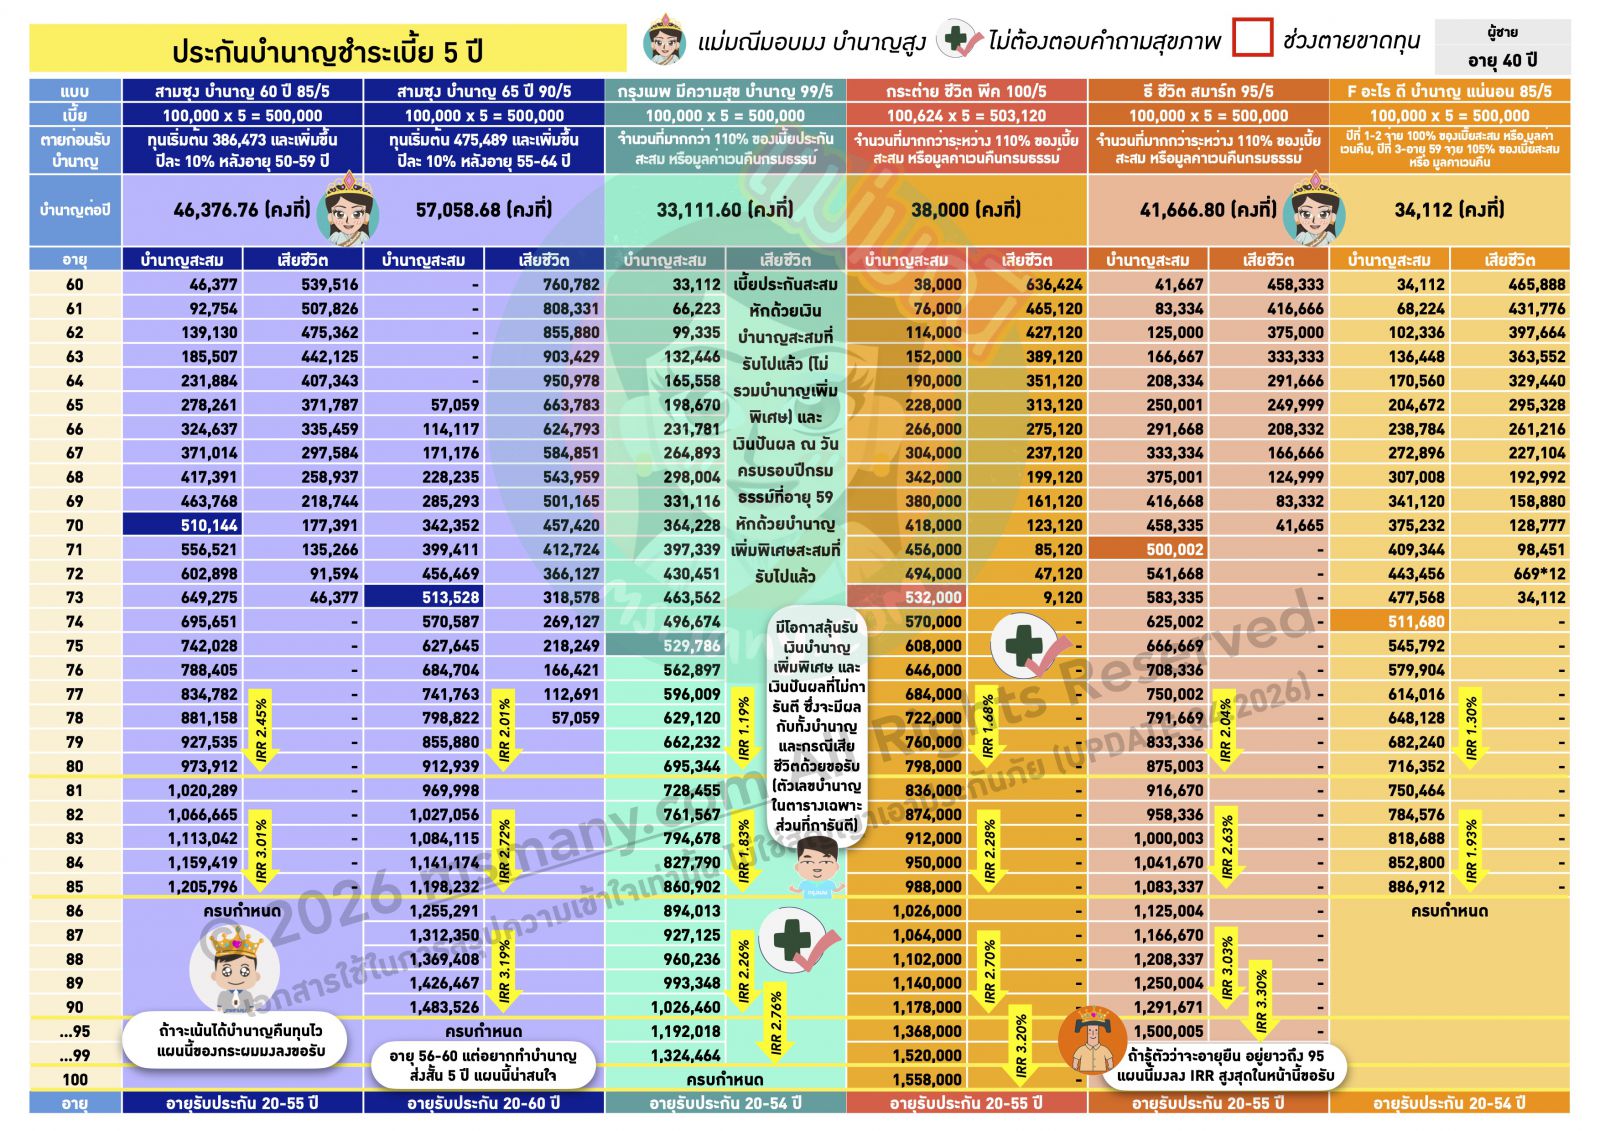
มากันที่หน้าแรก บำนาญระยะ 5 ปีสั้นง่ายไม่ทรมานใจ เหมาะกับมือใหม่หัดทำประกันบำนาญเล่มแรก สำหรับระยะนี้ แผนที่น่าสนใจจะเป็นแบบจ่ายบำนาญคงที่ ส่งสั้นขนาดนี้พอเอามาทำเป็นบำนาญขั้นบันไดแล้วมันได้บำนาญน้อยเกินไป ระยะนี้ตัวที่แม่มณีมอบมง ยังคงเป็น สามซุง 85/5 เจ้าเก่าที่ครอบครองมงระยะ 5 ปีมาอย่างต่อเนื่อง บำนาญสูง คืนทุนไว IRR เริ่ด แต่สำหรับใครที่สังหรณ์ใจว่าเราน่าจะอายุยืน อยากได้บำนาญยาวกว่าอายุ 85 แม่มณีขอแนะนำให้รู้จัก ธี ชีวิต 95/5 รับบำนาญไปกันต่อยาว ๆ ถึงอายุ 95 IRR ครบสัญญา 3.2% สูงสุดในหน้านี้เจ้าค่ะ
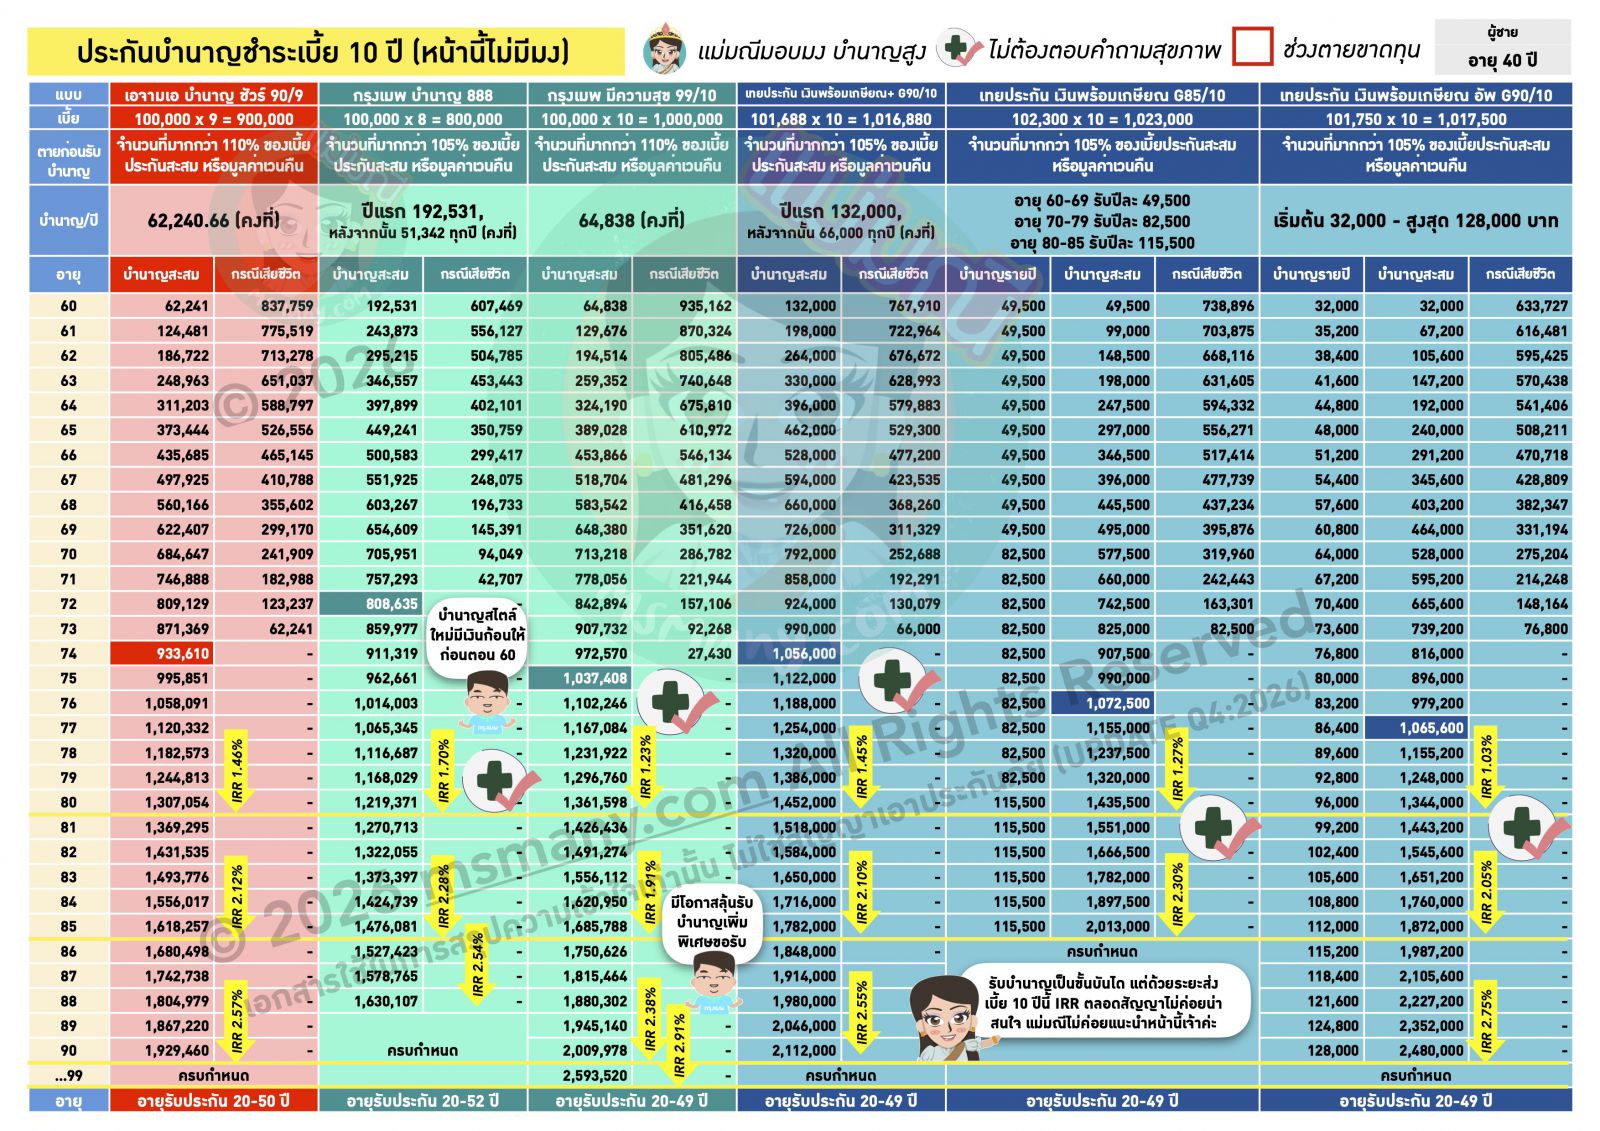
หน้าที่ 2 บำนาญส่งเบี้ยประมาณ 10 ปี หน้านี้พอจะมีตัวที่ผ่านเกณฑ์ และมีบำนาญสไตล์ใหม่โผล่เข้ามาด้วยก็คือ กรุงเมพ บำนาญ 888 ซึ่งจะจ่ายบำเหน็จเป็นเงินก้อนตอนอายุ 60 ก้อนแรกหลังจากนั้นก็ทยอยจ่ายบำนาญไปจนถึงอายุ 88 เป็นอะไรใหม่ ๆ ใครชอบเงินก้อนก็จัดได้ อย่างไรก็ดีในหน้านี้แม่มณีไม่ได้มอบมงให้แผนใด เพราะผลตอบแทนน้อยกว่าหน้าอื่นๆ ดูตกท้องช้างแบบงง ๆ มงเลยไม่ลง แม่มณีไม่ค่อยเชียร์เจ้าค่ะ
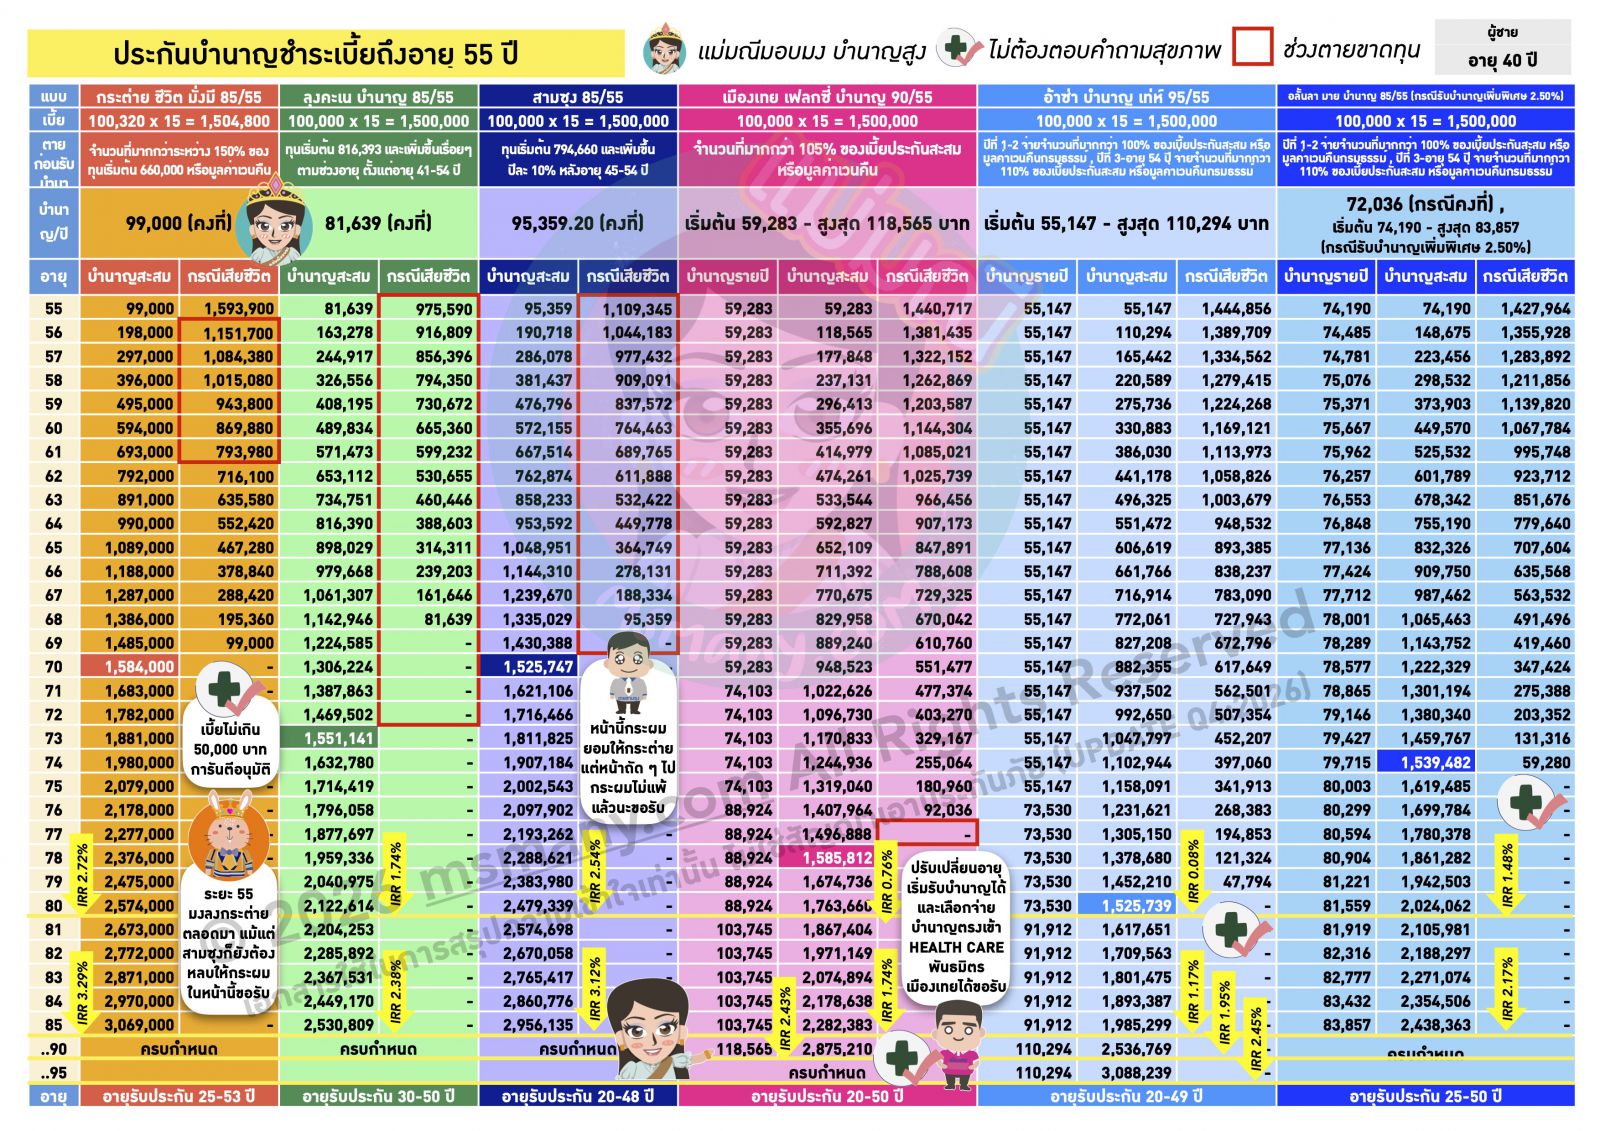
หน้าที่ 3 บำนาญอายุ 55 ปี สำหรับวัยรุ่นสร้างตัวไว และวางแผน exit จากการเป็นผู้มีเงินได้ตั้งแต่อายุ 55 หน้านี้เริ่มจะสนุกสนาน แม่มณีคัดมารวมกันทั้งแบบที่จ่ายบำนาญคงที่ คือ กระต่าย 85/55 , ลุงคะเน 85/55 และ สามซุง 85/55, แบบจ่ายบำนาญขั้นบันได คือ เมืองเทย 90/55 และ อ้าซ่า เท่ห์ 95/55 และแบบพิเศษใส่ไข่มีบำนาญเพิ่มพิเศษของอลั้นลา มาย บำนาญ 85/55
อนิจจา ในหน้านี้ความเรียบง่ายกลับโดดเด่นกว่าลูกเล่นหวือหวาในสายตาแม่มณี ลองคิดดูว่าหากเราจะยอมได้บำนาญน้อยในช่วงแรก คืนทุนช้ากว่า นั่นหมายความว่าเราหวังว่าเราจะได้เยอะกว่าถ้าอยู่ยาวจริงมั้ยเจ้าคะ? บำนาญแบบขั้นบันไดคืนทุนช้ากว่าบำนาญแบบคงที่อยู่แล้ว ดังนั้น IRR ตลอดสัญญาจึงควรจะสูงกว่าในช่วงอายุหลัง ๆ มันถึงจะสมกับที่เรายอมรับบำนาญต่อปีน้อยหน่อยในช่วงแรก แต่ในหน้านี้ถ้าเราดูเมืองเทย 90/55 และ อ้าซ่า 95/55 ต้องรอยาวกว่า IRR ก็ไม่สูงกว่า และถ้ารวมบำนาญที่ได้รับตลอดสัญญาก็ยังน้อยกว่ากระต่าย 85/55 อีก แล้วเราจะอดทนรอไปทำไม? ในขณะที่อลั้นลานั้นมีจุดเด่นที่โอกาสการได้รับบำนาญเพิ่มพิเศษ ซึ่งแม่มณีเลือกประมาณการในระดับกลางของใบข้อเสนอบำนาญที่ได้ก็ยังไกลจากกระต่าย 85/55 พอสมควร นอกจากนั้นกระต่าย 85/55 ยังเป็นประกันบำนาญส่วนน้อยที่มีทุนประกันชีวิตสูงในช่วงก่อนรับบำนาญอีกด้วย ถ้าทำเบี้ยประกันไม่เกิน 50,000 ก็การันตีอนุมัติได้ IRR สูงเหมือนกันแม้ลูกค้าจะป่วยอีกต่างหาก ด้วยเหตุผลทั้งสิ้นทั้งมวลนี้ แม่มณีจึงขอมอบมงให้ กระต่าย ชีวิต มั่งมี 85/55 ของดีกระต่ายเผือกแห่งบำนาญอายุ 55 ปีเจ้าค่ะ
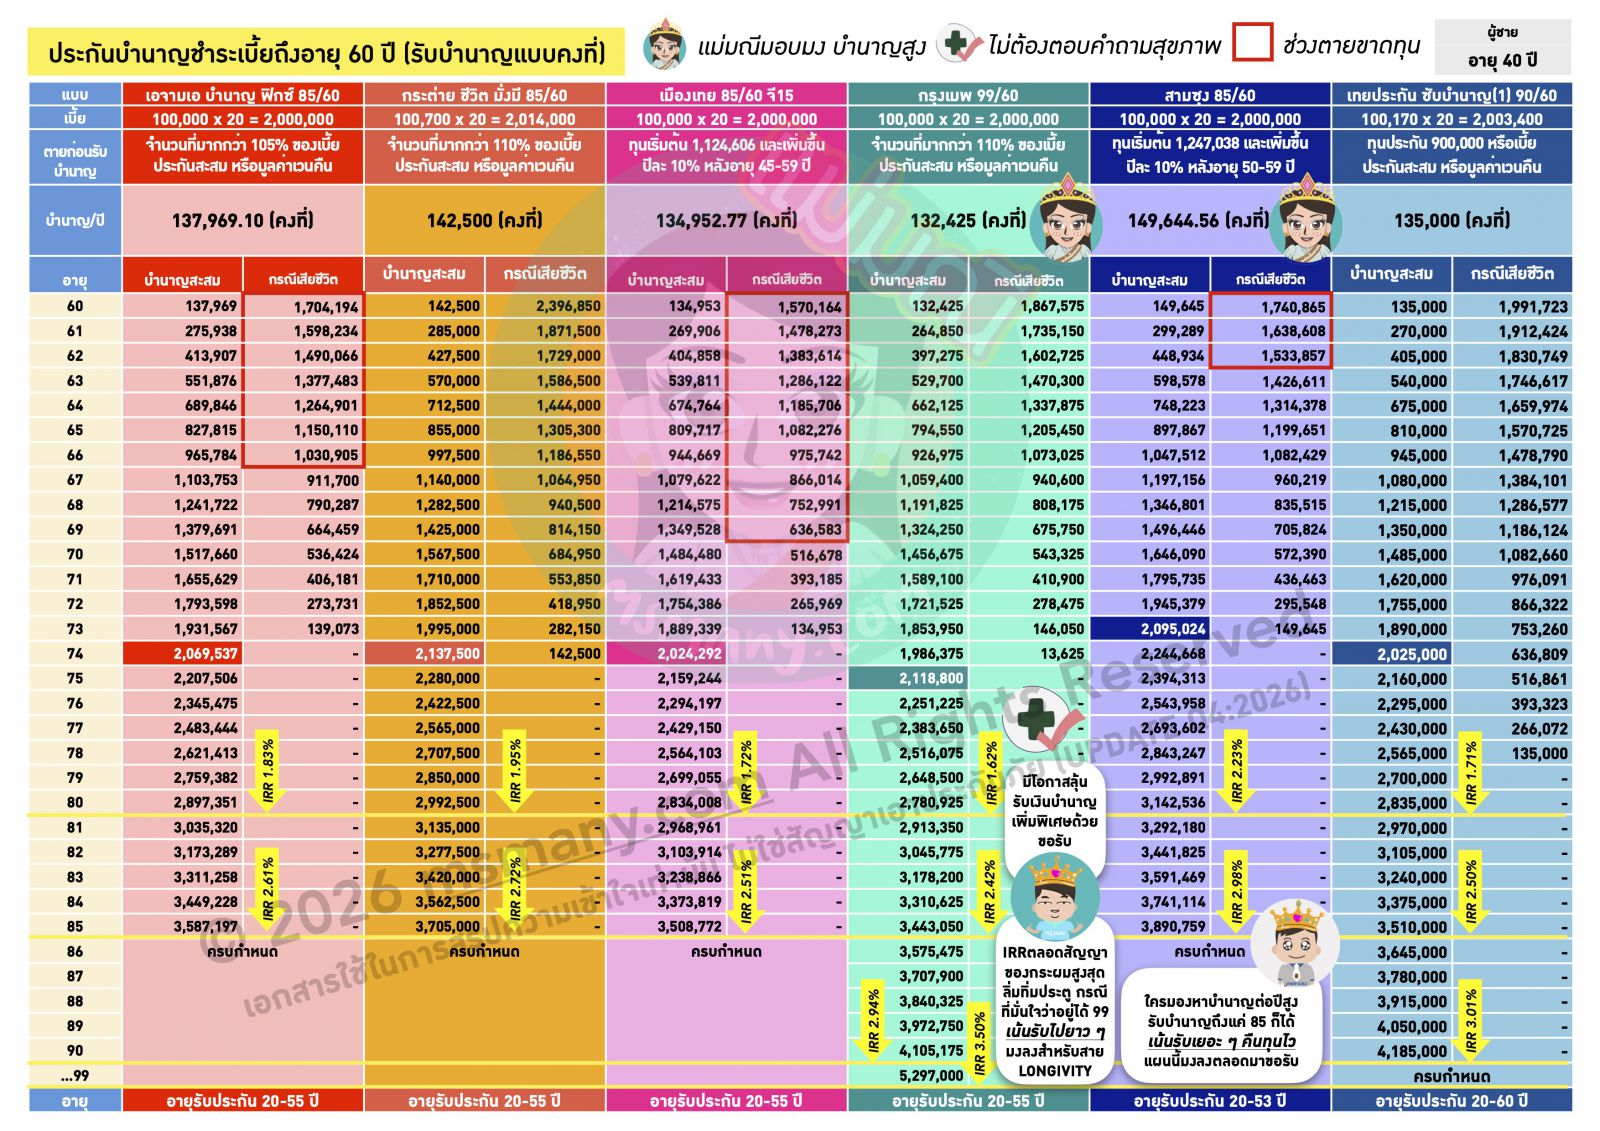
มาต่อกันที่หน้า 4 บำนาญอายุ 60 ปี แบบจ่ายบำนาญคงที่ แม่มณีถือว่าเป็นออริจินัลของประกันบำนาญไทย ระยะเวลาที่ยาวนานเพียงพอในการเก็บต่อเนื่อง ทำให้ได้บำนาญรายปีหลังเกษียณก้อนใหญ่ใช้งานได้จริง หน้านี้แม่มณีมีแผนที่มอบมงอยู่ 2 แผนเจ้าค่ะ แผนแรกแน่นอน สามซุงเจ้าเก่าเรารู้เค้าเก่งบำนาญ ระยะนี้ 85/60 สามซุงไม่แพ้ ไม่พลาด ใครเน้นรับบำนาญเยอะ คืนทุนไว จัดไปสามซุง แต่ถ้าเป็นสายมุ่งตามเทรนด์ Longivity อีกตัวที่น่าสนใจไม่แพ้กันคือกรุงเมพ 99/60 อาจจะคืนทุนช้ากว่า เพราะได้บำนาญต่อปีน้อยกว่า แต่ว่าถ้าคุณอยู่ให้ยาวถึงอายุ 99 คุณจะได้บำนาญยาว Longivity IRR ที่ 3.5% ณ อายุ 99 ถ้าพ่อแม่เราก็อายุยืน เราก็น่าจะยีนส์ดี 99 ปีน่าจะไปถึง ก็จัดไปเจ้าค่ะ
ถึงละหน้า 5 หน้าไฮไลท์ของปีนี้สำหรับแม่มณี บำนาญอายุ 60 ปีแบบขั้นบันได เหมาะอย่างยิ่งที่จะใช้ในการวางแผนจ่ายเบี้ยประกันสุขภาพหลังเกษียณให้กับเราเจ้าค่ะ ไม่ว่าคนชั้นกลาง หรือแม้กระทั่งคนรวย เห็นเบี้ยประกันสุขภาพยามแก่ชรา แม่มณีก็เห็นว่าตาตั้งกันทุกคนหนาเจ้าคะ เพราะว่ามันเป็นหลักแสนกว่า ไปจนถึงหลายแสนเลยด้วยซ้ำ ในกรณีของคนจนและคนรวยนั้นไม่ค่อยกังวลใจ คนจนนั้นจ่ายเบี้ยไม่ไหว ส่วนคนรวยไม่จ่ายเบี้ยก็ไหว เพราะว่าฉันรวยฉันรับความเสี่ยงได้ ต่อให้ป่วยฉันก็จ่ายค่ารักษาเองไหว แต่สำหรับคนชั้นกลางทั่วไปปัญหานี้ไม่ง่ายอย่างที่จินตนาการหนาเจ้าคะ มันยากที่จะตัดใจไม่ต่อประกันสุขภาพในตอนแก่ตัว เพราะเราก็กลัวว่าถ้าเราไม่ต่อ แล้วปีหน้าเราป่วยขึ้นมาจะเอายังไง? บอกลูกหลานว่าป่วยไข้แล้วไม่ต้องรักษานั้นเหมือนจะง่าย แต่ถึงเวลาจริงก็เหมือนทิ้งความลำบากใจไว้ให้คนข้างหลัง หลายเคสที่แม่มณีเห็นกลายเป็นลูกหลานนั่นแหล่ะที่หารกันออกค่าเบี้ยประกันสุขภาพให้พ่อแม่ แม่มณีนี่โชคดีแท้ที่พ่อแม่มีสวัสดิการค่ารักษาพยาบาลของตัวเองเพียงพอ แม่มณีที่เป็นลูกจึงสร้างเนื้อสร้างตัวได้อย่างไม่ต้องกังวล ตัวแม่มณีเองจึงตั้งใจมั่นว่าจะต้องหากระแสเงินสดเพื่อจ่ายเบี้ยประกันสุขภาพของตัวเองให้ได้และประกันบำนาญแบบขั้นบันไดช่วยได้จริงเจ้าค่ะ หากจะคิดคำนวณระยะเวลาคืนทุนนั้นประกันบำนาญแบบขั้นบันไดคงจะไม่โดดเด่นเพราะเน้นค่อย ๆ ทยอยจ่ายเพิ่มขึ้น ช่วงแรกให้ไม่สูง แต่ช่วงหลังจะเพิ่มขึ้นเรื่อย ๆ และอัตราการเพิ่มนั้นมันทันกันอยู่กับเบี้ยประกันสุขภาพเจ้าค่ะ ด้วยทุนทรัพย์เราอาจจะไม่สามารถทำประกันบำนาญได้สูงจนได้บำนาญครอบคลุมเบี้ยประกันสุขภาพทั้งก้อน แต่ก็ช่วยแบ่งเบาได้เยอะทีเดียวหนาเจ้าคะ และสำหรับคนที่เริ่มทำไวตั้งแต่อายุยังไม่ถึง 45 ใช้เบี้ยประกันบำนาญประมาณ 2xx,xxx เต็มโควต้าลดหย่อนภาษี สามารถจะมีบำนาญ cover กับเบี้ยประกันสุขภาพทั้งชีวิต ตัดความกังวลเรื่องนี้ไปได้เกินกว่า 90% เลยเจ้าค่ะ แผนที่แม่มณีมอบมงในหน้านี้คือ สามซุง 95/60 ค่ายเก่าแต่แผนใหม่ อัตราเพิ่มบำนาญไว เพิ่มทุกปี บำนาญจ่ายแบบการันตี และจ่ายบำนาญยาวถึงอายุ 95 ถ้าใครอ่านแล้วอยากให้คำนวณว่าประกันสุขภาพของตัวเองต้องทำประกันบำนาญเท่าไหร่ถึงจะ cover ได้ ทักเข้ามาได้นายหน้าแม่มณีพร้อมคำนวณให้ ถ้าไหวก็จัดเต็ม ไม่ไหวก็ cover บางส่วนก่อนก็ยังดีกว่าไม่ได้เริ่มเลย ผลักภาระนี้ออกไปให้เราต้องไปชั่งใจทุกปีว่าจะจ่ายประกันสุขภาพหลักแสนไหวมั้ยในวันที่ไม่มีรายได้แล้วเจ้าค่ะ
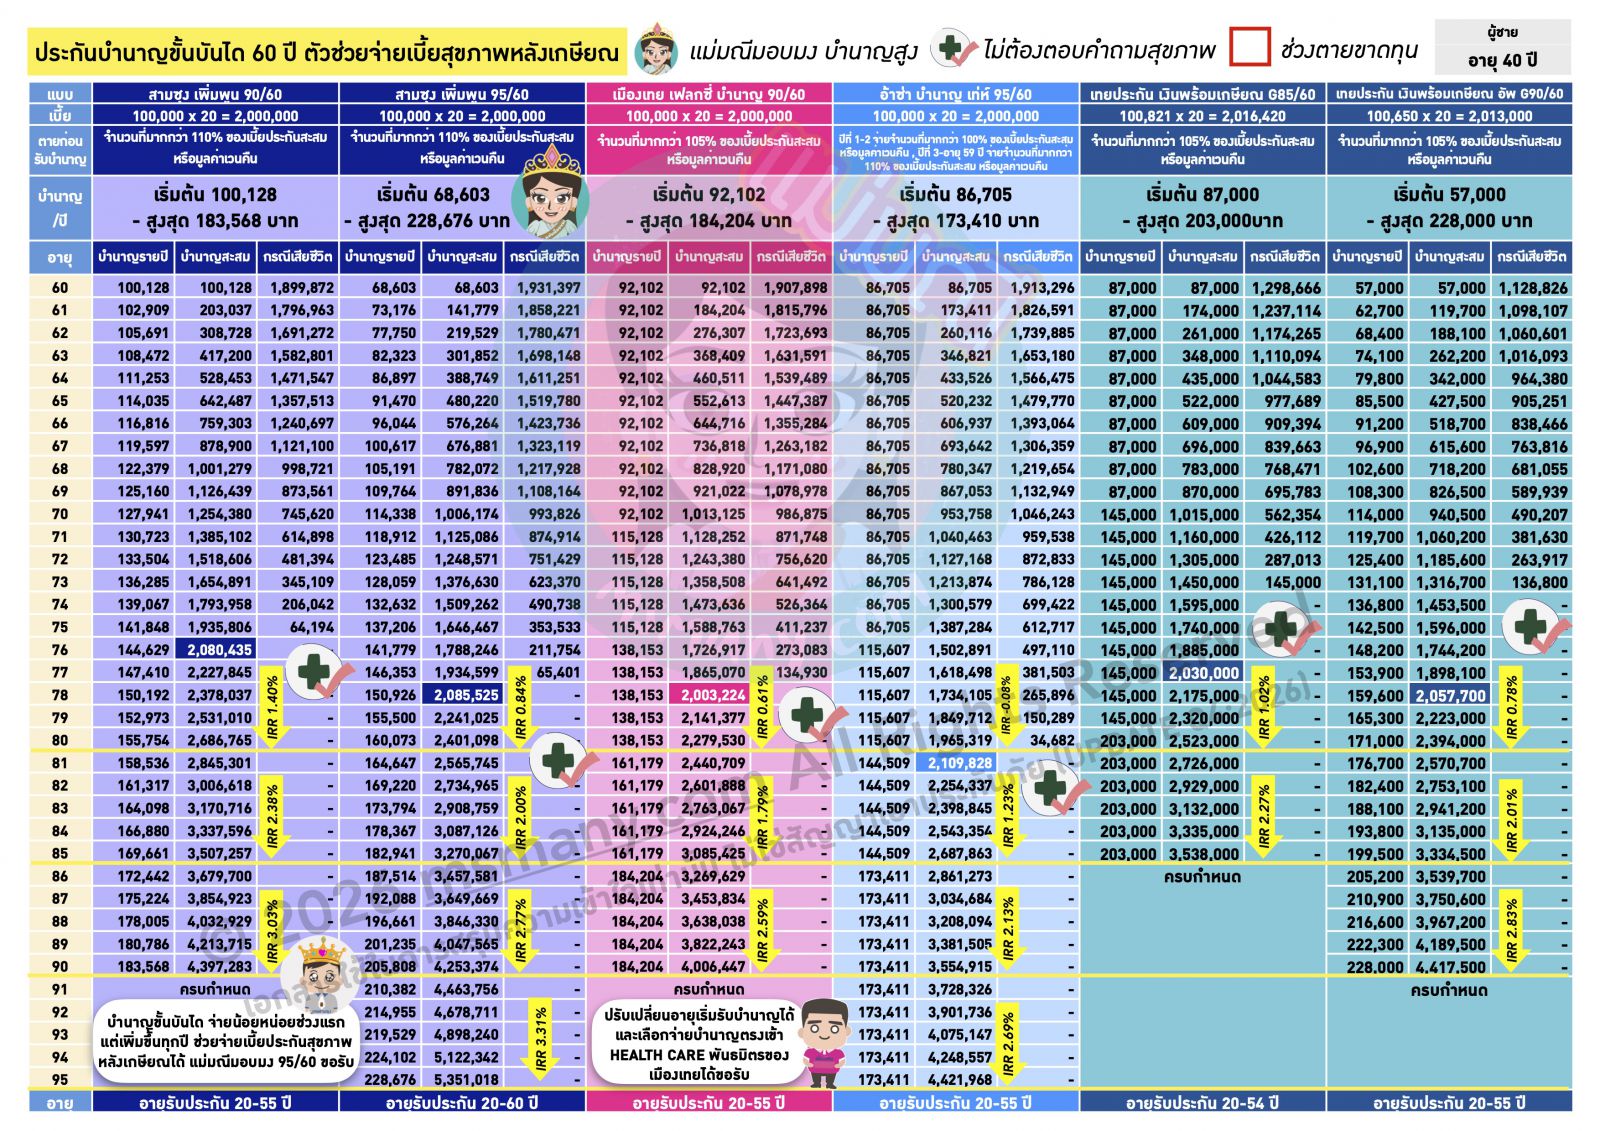
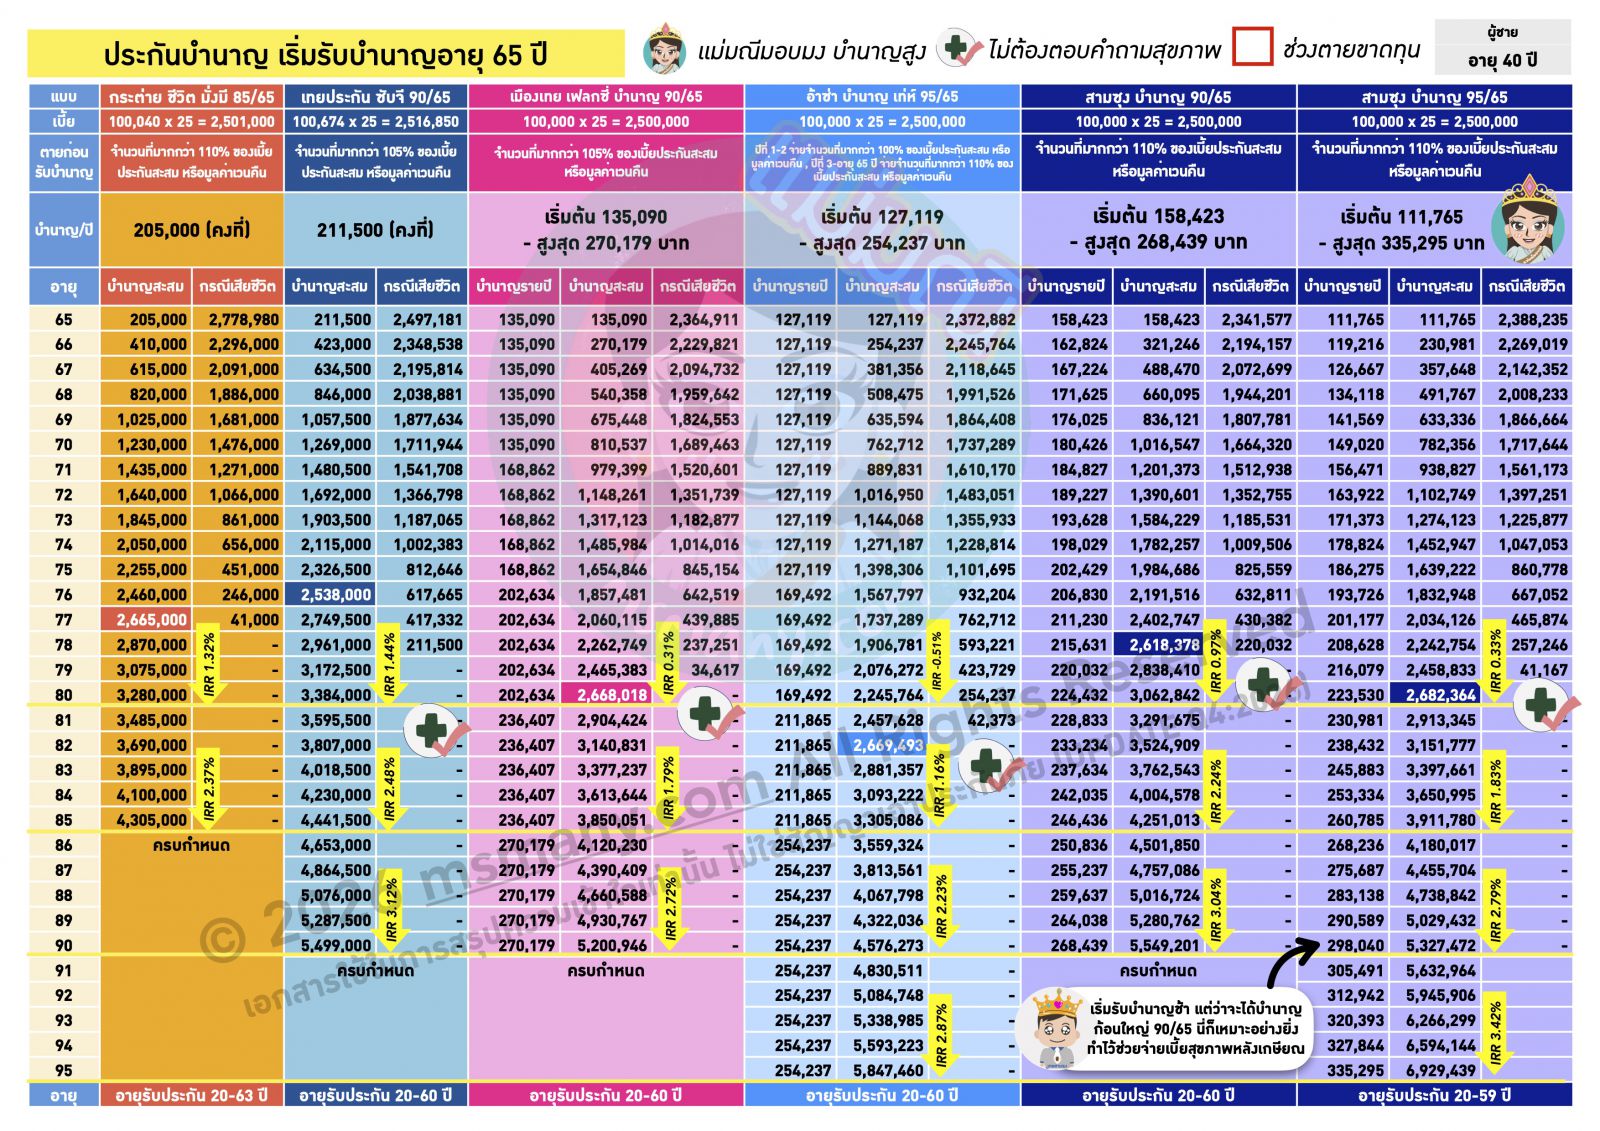
สำหรับหน้าที่ 6 เป็นบำนาญอายุ 65 ปี ก่อนหน้านี้ แม่มณีไม่ได้เขียนถึงเพราะคนไทยไม่นิยมนัก เรามักรู้สึกว่ายาวเกินไป อย่างไรก็ดีแม่มณีเชื่อว่าต้องมีใครสักคนที่อ่านเพจแม่มณีแล้วมีความคิดเหมือนแม่ อยากจะแก่อย่างมี Passion อายุ 65 ยังถึงพร้อมด้วยสติปัญญา ประสบการณ์ สนุกสนานกับการทำงานได้ เดี๋ยวนี้อายุ 60 กว่าไปวิ่งเทรลมีเยอะแยะ จะเลิกทำงานไปทำไมให้แก่เร็ว ถ้าใครที่คิดอย่างนี้ แม่มณีว่าการมีบำนาญส่งเบี้ยถึงอายุ 65 ก็ไม่เห็นจะน่ากลัว เราก็ชัวร์ว่าต้องลดหย่อนภาษีอยู่แล้ว และสำหรับใครที่อ่านหน้าที่ 5 แล้วชอบไอเดียทำประกันบำนาญเพื่อจ่ายเบี้ยประกันสุขภาพหลังเกษียณ ลองขยับมาดูสามซุงบำนาญ 95/65 จะใช้เบี้ยประกันรายปีที่น้อยลงเพื่อให้บำนาญ cover เบี้ยประกันสุขภาพได้ เข้าถึงง่าย ใช้เวลานานกว่าแค่ 5 ปี แม่มณีอยากให้ลองเปิดใจกับกลุ่มนี้ดูเจ้าค่ะ
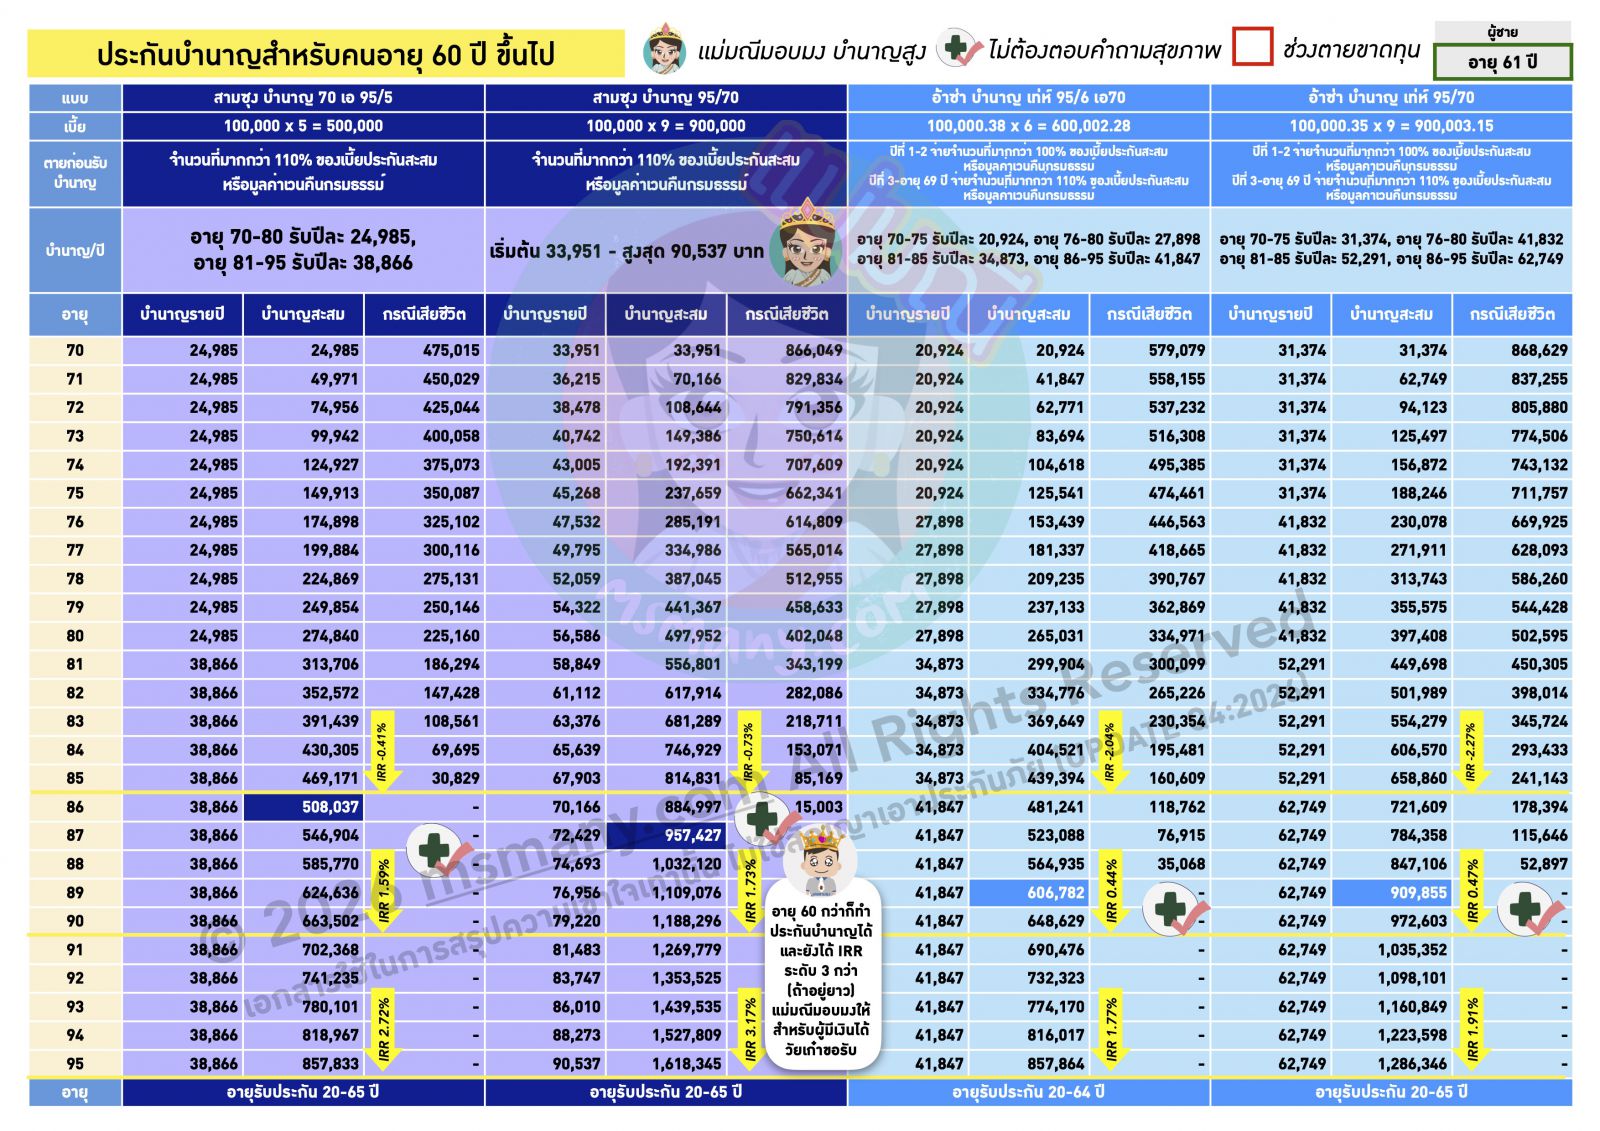
หน้าที่ 7 หน้าสุดท้าย เป็นบำนาญที่แม่มณีแยกมาให้สำหรับวัยเก๋าวันนี้อายุ 60 ขึ้นไป แต่ยังไม่หมดไฟ เป็นผู้มีเงินได้และยังต้องการลดหย่อนภาษี แม่มณีแนะนำหน้านี้เจ้าค่ะ ไม่ต้องตรวจสุขภาพ และได้ IRR สูงเท่ากับคนวัยทำงาน หน้านี้แม่มณีกดเบี้ยสำหรับผู้ชาย อายุ 61 ก็ยังมี IRR ตลอดสัญญาในระดับ 3 กว่าให้เลือกอยู่ หน้านี้แม่มณีมอบมงให้ สามซุง บำนาญ 95/70 อีกละ! แม่มณีได้ยินเสียงในหัวของคนอ่านหนาเจ้าคะ แม๊...มงลงสามซุงเกินหน้าเกินตา แม่มณีก็ยอมรับว่าสามซุงจังหวะนี้นาทีทอง ออกแผนประกันอะไรใหม่มาดูเข้าตาโดนใจไปเสียหมดเจ้าค่ะ ตามประสบการณ์แม่มณีจังหวะดี ๆ ของแต่ละค่ายไม่ได้อยู่ถาวร จังหวะนี้จะซื้อก็รีบสะสมเข้าพอร์ตไว้ เมื่อพ้นนาทีทองไปก็อาจจะมี line up แผนประกันชุดใหม่ที่ส่วนใหญ่จะไม่ทรงพลังดังเก่า ดูเอาจากพอร์ตประกันชีวิตของแม่มณีตอนนี้ 80% เป็นแผนประกันตัวแรร์ที่ปิดการขายไปแล้วเจ้าค่ะ จะซื้อก็รีบเลือกสรรแผนดี ๆ มิใช่ว่าจะมีขายตลอดไปเจ้าค่ะ
และทั้งหมดนี้คือประกันบำนาญที่แม่มณีคัดสรรจาก 64 แผนประกันที่แม่มณีเข้าถึงข้อมูลได้ จิ้มตัวไหนก็แล้วแต่ใจ ไม่ต้องจิ้มตัวมงตามแม่มณีก็ได้ เราอาจชอบไม่เหมือนกันแต่ทุกแผนใน 7 หน้านี้นั้นไม่แป๊กซักตัวเจ้าค่ะ อ่านมาถึงตรงนี้แม่มณีขอเรียนแจ้งให้ทราบว่า “แม่มณีขายประกันด้วยนะเจ้าคะ” มีหลังบ้านมาว่าไม่รู้ว่าขาย คิดว่าเทียบให้ดูเพื่อการศึกษา แจ้งให้ทราบทั่วกันว่าแม่มณีเป็นโบรกเกอร์ขายประกันได้หลายค่าย เพจแม่มณีไม่รับงานรีวิวประกันชีวิตทั้งในอดีต ปัจจุบัน และ อนาคต เพื่อความเป็นกลางและการมีอคติได้อย่างอิสระ หากท่านผู้อ่านต้องการสนับสนุนแม่มณี ทำได้ด้วยการซื้อประกันกับแม่มณีเจ้าค่ะ นายหน้าที่แม่อบรมมาพร้อมขาย และ บริษัทงานประกันชีวิตสไตล์ที่ปรึกษาเปรียบเทียบหลากหลายค่ายเหมือนแม่มณีนี่แหล่ะเจ้าค่ะ กด link https://form.jotform.com/242813479366062 ทิ้งข้อมูล นายหน้ารีบติดต่อหา ทำทันลดหย่อนภาษีปีนี้แน่นอนเจ้าค่ะ รักนะ จุ้บ ๆ

ได้เวลามงคลฤกษ์ ที่แม่มณีจะได้เขียนถึงประกันบำนาญสักทีแล้วเจ้าค่ะ กว่าจะรอแผนใหม่ออกมาจนครบ ปีนี้ประกันบำนาญมีการ Update หลายอย่าง มามะ แม่มณีคัดมาให้แล้วจาก 64 แผนงาม คัดมาให้เหลือ 7 หน้าที่แม่มณีคิดว่าน่าสนใจไปทัศนากันโลดเจ้าค่ะ
อย่างที่กล่าวไปแล้วว่า พ.ศ. นี้ประกันบำนาญมีความหลากหลายทั้งในวิธีการจ่ายบำนาญ มีทั้งแบบจ่ายบำนาญคงที่ จ่ายเป็นขั้นบันไดน้อยไปมาก หรือจ่ายเงินบำเหน็จก้อนใหญ่ แล้วค่อยจ่ายบำนาญตามหลัง ดังนั้นสิ่งสำคัญในการเลือกประกันบำนาญ คือ “ความต้องการที่ชัดเจน” ของเราเหล่าผู้เลือกเจ้าค่ะ
หากจะเน้นให้ได้บำนาญเยอะ ได้บำนาญไว แบบที่จ่ายบำนาญคงที่ยังคงมีภาษีที่สุด เพราะเงินบำนาญ ต่อปีจะสูงตั้งแต่ช่วงแรก คำนวณระยะคืนทุนตัวเลขก็จะออกมาสวยกว่าแบบบำนาญขั้นบันได แต่ในบางจุดประสงค์เราไม่ได้ต้องการบำนาญสูงตั้งแต่แรกแต่อยากให้มันสูงทีหลัง ตัวแม่มณีเองจังหวะนี้อินกับเรื่องการหากระแสเงินสดที่มากพอ, การันตี และ มีอัตราเร่งทันกับเบี้ยประกันสุขภาพหลังเกษียณ ซึ่งถ้าเป็นประเด็นนี้ ประกันบำนาญแบบขั้นบันไดจะเหมาะสมในการใช้งานมากกว่า ช่วงแรกอาจจะจ่ายน้อยแต่ค่อย ๆ เพิ่มขึ้น ช่วยแบ่งเบาภาระการจ่ายเบี้ยประกันสุขภาพอันโหดร้ายหลังเกษียณได้ และถ้าทำตั้งแต่วัยทำงาน โควตาบำนาญลดหย่อนภาษี 200,000 อาจจะเพียงพอสำหรับการจ่ายเบี้ยประกันสุขภาพตลอดชีวิตเลยก็ได้เจ้าค่ะ นอกจากนั้นยังมีการจ่ายบำนาญสไตล์น้องใหม่ล่าสุดคือลูกครึ่งบำเหน็จบำนาญ จ่ายเงินก้อนใหญ่ก้อนแรก ที่เหลือก็ทยอยจ่ายเป็นบำนาญไปตลอดชีวิต สอดคล้องกับประกาศใหม่ล่าสุดของสรรพากรที่อนุญาตให้มีการจ่ายเงินก้อนใหญ่ตอนอายุ 60 ได้หนึ่งรอบก่อน แล้วเอาที่เหลือมาทยอยจ่ายเป็นบำนาญตลอดชีวิต
ในส่วนของการจ่ายกรณีเสียชีวิตช่วงก่อนรับบำนาญส่วนใหญ่ยังคงมีทุนประกันชีวิตใกล้เคียงกับเบี้ยสะสม มีเพียงส่วนน้อยเท่านั้นที่จะมีทุนประกันเริ่มต้นกันจริง ๆ จัง ๆ ส่วนกรณีตายระหว่างรับบำนาญอันนี้บำนาญรุ่นดั้งเดิมจะจ่ายมูลค่าปัจจุบันของบำนาญที่ยังไม่ได้จ่าย ซึ่งเค้าจะกำหนดไว้ว่าการันตีจ่ายเรากี่งวด ถ้าเรารับไม่ถึงก็จะคืนมูลค่าปัจจุบันของบำนาญที่ยังไม่ได้รับมาให้ วิธีการจ่ายแบบนี้จะมีช่วงตายขาดทุนเกิดขึ้นเป็นธรรมดา ส่วนบำนาญรุ่นใหม่หลายตัวจะมีการจ่ายในสไตล์ใช้เบี้ยประกันสะสมหักบำนาญที่รับไปแล้ว ซึ่งวิธีการจ่ายแบบนี้จะไม่มีช่วงตายขาดทุนเกิดขึ้นตลอดสัญญา แม่มณีได้ทำกรอบแดงไว้ให้เห็นชัดเจนกันไปเลยว่าแต่ละแผนมีช่วงตายขาดทุนมั้ย และอยู่ที่อายุไหนบ้าง ซึ่งมันก็ไม่ได้ขาดทุนไปมากมาย ส่วนใหญ่จะหายไปเป็นหลักพันเท่านั้น ส่วนตัวแม่มณีนั้นไม่เห็นว่ามันเป็นประเด็น แต่ถ้าใครรับไม่ได้เรื่องช่วงตายขาดทุนก็ให้หลีกเลี่ยงแผนที่มีกรอบแดงยาว ๆ เจ้าค่ะ แต่อย่าลืมนะว่าตัวเลขต่าง ๆ ทั้งบำนาญ และ ทุนประกันจะเปลี่ยนไปตามเพศ และ อายุ ว่าแล้วก็ไปเข้าแผนประกันเลยดีกว่าเจ้าค่ะ
มากันที่หน้าแรก บำนาญระยะ 5 ปีสั้นง่ายไม่ทรมานใจ เหมาะกับมือใหม่หัดทำประกันบำนาญเล่มแรก สำหรับระยะนี้ แผนที่น่าสนใจจะเป็นแบบจ่ายบำนาญคงที่ ส่งสั้นขนาดนี้พอเอามาทำเป็นบำนาญขั้นบันไดแล้วมันได้บำนาญน้อยเกินไป ระยะนี้ตัวที่แม่มณีมอบมง ยังคงเป็น สามซุง 85/5 เจ้าเก่าที่ครอบครองมงระยะ 5 ปีมาอย่างต่อเนื่อง บำนาญสูง คืนทุนไว IRR เริ่ด แต่สำหรับใครที่สังหรณ์ใจว่าเราน่าจะอายุยืน อยากได้บำนาญยาวกว่าอายุ 85 แม่มณีขอแนะนำให้รู้จัก ธี ชีวิต 95/5 รับบำนาญไปกันต่อยาว ๆ ถึงอายุ 95 IRR ครบสัญญา 3.2% สูงสุดในหน้านี้เจ้าค่ะ
หน้าที่ 2 บำนาญส่งเบี้ยประมาณ 10 ปี หน้านี้พอจะมีตัวที่ผ่านเกณฑ์ และมีบำนาญสไตล์ใหม่โผล่เข้ามาด้วยก็คือ กรุงเมพ บำนาญ 888 ซึ่งจะจ่ายบำเหน็จเป็นเงินก้อนตอนอายุ 60 ก้อนแรกหลังจากนั้นก็ทยอยจ่ายบำนาญไปจนถึงอายุ 88 เป็นอะไรใหม่ ๆ ใครชอบเงินก้อนก็จัดได้ อย่างไรก็ดีในหน้านี้แม่มณีไม่ได้มอบมงให้แผนใด เพราะผลตอบแทนน้อยกว่าหน้าอื่นๆ ดูตกท้องช้างแบบงง ๆ มงเลยไม่ลง แม่มณีไม่ค่อยเชียร์เจ้าค่ะ
หน้าที่ 3 บำนาญอายุ 55 ปี สำหรับวัยรุ่นสร้างตัวไว และวางแผน exit จากการเป็นผู้มีเงินได้ตั้งแต่อายุ 55 หน้านี้เริ่มจะสนุกสนาน แม่มณีคัดมารวมกันทั้งแบบที่จ่ายบำนาญคงที่ คือ กระต่าย 85/55 , ลุงคะเน 85/55 และ สามซุง 85/55, แบบจ่ายบำนาญขั้นบันได คือ เมืองเทย 90/55 และ อ้าซ่า เท่ห์ 95/55 และแบบพิเศษใส่ไข่มีบำนาญเพิ่มพิเศษของอลั้นลา มาย บำนาญ 85/55
อนิจจา ในหน้านี้ความเรียบง่ายกลับโดดเด่นกว่าลูกเล่นหวือหวาในสายตาแม่มณี ลองคิดดูว่าหากเราจะยอมได้บำนาญน้อยในช่วงแรก คืนทุนช้ากว่า นั่นหมายความว่าเราหวังว่าเราจะได้เยอะกว่าถ้าอยู่ยาวจริงมั้ยเจ้าคะ? บำนาญแบบขั้นบันไดคืนทุนช้ากว่าบำนาญแบบคงที่อยู่แล้ว ดังนั้น IRR ตลอดสัญญาจึงควรจะสูงกว่าในช่วงอายุหลัง ๆ มันถึงจะสมกับที่เรายอมรับบำนาญต่อปีน้อยหน่อยในช่วงแรก แต่ในหน้านี้ถ้าเราดูเมืองเทย 90/55 และ อ้าซ่า 95/55 ต้องรอยาวกว่า IRR ก็ไม่สูงกว่า และถ้ารวมบำนาญที่ได้รับตลอดสัญญาก็ยังน้อยกว่ากระต่าย 85/55 อีก แล้วเราจะอดทนรอไปทำไม? ในขณะที่อลั้นลานั้นมีจุดเด่นที่โอกาสการได้รับบำนาญเพิ่มพิเศษ ซึ่งแม่มณีเลือกประมาณการในระดับกลางของใบข้อเสนอบำนาญที่ได้ก็ยังไกลจากกระต่าย 85/55 พอสมควร นอกจากนั้นกระต่าย 85/55 ยังเป็นประกันบำนาญส่วนน้อยที่มีทุนประกันชีวิตสูงในช่วงก่อนรับบำนาญอีกด้วย ถ้าทำเบี้ยประกันไม่เกิน 50,000 ก็การันตีอนุมัติได้ IRR สูงเหมือนกันแม้ลูกค้าจะป่วยอีกต่างหาก ด้วยเหตุผลทั้งสิ้นทั้งมวลนี้ แม่มณีจึงขอมอบมงให้ กระต่าย ชีวิต มั่งมี 85/55 ของดีกระต่ายเผือกแห่งบำนาญอายุ 55 ปีเจ้าค่ะ
มาต่อกันที่หน้า 4 บำนาญอายุ 60 ปี แบบจ่ายบำนาญคงที่ แม่มณีถือว่าเป็นออริจินัลของประกันบำนาญไทย ระยะเวลาที่ยาวนานเพียงพอในการเก็บต่อเนื่อง ทำให้ได้บำนาญรายปีหลังเกษียณก้อนใหญ่ใช้งานได้จริง หน้านี้แม่มณีมีแผนที่มอบมงอยู่ 2 แผนเจ้าค่ะ แผนแรกแน่นอน สามซุงเจ้าเก่าเรารู้เค้าเก่งบำนาญ ระยะนี้ 85/60 สามซุงไม่แพ้ ไม่พลาด ใครเน้นรับบำนาญเยอะ คืนทุนไว จัดไปสามซุง แต่ถ้าเป็นสายมุ่งตามเทรนด์ Longivity อีกตัวที่น่าสนใจไม่แพ้กันคือกรุงเมพ 99/60 อาจจะคืนทุนช้ากว่า เพราะได้บำนาญต่อปีน้อยกว่า แต่ว่าถ้าคุณอยู่ให้ยาวถึงอายุ 99 คุณจะได้บำนาญยาว Longivity IRR ที่ 3.5% ณ อายุ 99 ถ้าพ่อแม่เราก็อายุยืน เราก็น่าจะยีนส์ดี 99 ปีน่าจะไปถึง ก็จัดไปเจ้าค่ะ
ถึงละหน้า 5 หน้าไฮไลท์ของปีนี้สำหรับแม่มณี บำนาญอายุ 60 ปีแบบขั้นบันได เหมาะอย่างยิ่งที่จะใช้ในการวางแผนจ่ายเบี้ยประกันสุขภาพหลังเกษียณให้กับเราเจ้าค่ะ ไม่ว่าคนชั้นกลาง หรือแม้กระทั่งคนรวย เห็นเบี้ยประกันสุขภาพยามแก่ชรา แม่มณีก็เห็นว่าตาตั้งกันทุกคนหนาเจ้าคะ เพราะว่ามันเป็นหลักแสนกว่า ไปจนถึงหลายแสนเลยด้วยซ้ำ ในกรณีของคนจนและคนรวยนั้นไม่ค่อยกังวลใจ คนจนนั้นจ่ายเบี้ยไม่ไหว ส่วนคนรวยไม่จ่ายเบี้ยก็ไหว เพราะว่าฉันรวยฉันรับความเสี่ยงได้ ต่อให้ป่วยฉันก็จ่ายค่ารักษาเองไหว แต่สำหรับคนชั้นกลางทั่วไปปัญหานี้ไม่ง่ายอย่างที่จินตนาการหนาเจ้าคะ มันยากที่จะตัดใจไม่ต่อประกันสุขภาพในตอนแก่ตัว เพราะเราก็กลัวว่าถ้าเราไม่ต่อ แล้วปีหน้าเราป่วยขึ้นมาจะเอายังไง? บอกลูกหลานว่าป่วยไข้แล้วไม่ต้องรักษานั้นเหมือนจะง่าย แต่ถึงเวลาจริงก็เหมือนทิ้งความลำบากใจไว้ให้คนข้างหลัง หลายเคสที่แม่มณีเห็นกลายเป็นลูกหลานนั่นแหล่ะที่หารกันออกค่าเบี้ยประกันสุขภาพให้พ่อแม่ แม่มณีนี่โชคดีแท้ที่พ่อแม่มีสวัสดิการค่ารักษาพยาบาลของตัวเองเพียงพอ แม่มณีที่เป็นลูกจึงสร้างเนื้อสร้างตัวได้อย่างไม่ต้องกังวล ตัวแม่มณีเองจึงตั้งใจมั่นว่าจะต้องหากระแสเงินสดเพื่อจ่ายเบี้ยประกันสุขภาพของตัวเองให้ได้และประกันบำนาญแบบขั้นบันไดช่วยได้จริงเจ้าค่ะ หากจะคิดคำนวณระยะเวลาคืนทุนนั้นประกันบำนาญแบบขั้นบันไดคงจะไม่โดดเด่นเพราะเน้นค่อย ๆ ทยอยจ่ายเพิ่มขึ้น ช่วงแรกให้ไม่สูง แต่ช่วงหลังจะเพิ่มขึ้นเรื่อย ๆ และอัตราการเพิ่มนั้นมันทันกันอยู่กับเบี้ยประกันสุขภาพเจ้าค่ะ ด้วยทุนทรัพย์เราอาจจะไม่สามารถทำประกันบำนาญได้สูงจนได้บำนาญครอบคลุมเบี้ยประกันสุขภาพทั้งก้อน แต่ก็ช่วยแบ่งเบาได้เยอะทีเดียวหนาเจ้าคะ และสำหรับคนที่เริ่มทำไวตั้งแต่อายุยังไม่ถึง 45 ใช้เบี้ยประกันบำนาญประมาณ 2xx,xxx เต็มโควต้าลดหย่อนภาษี สามารถจะมีบำนาญ cover กับเบี้ยประกันสุขภาพทั้งชีวิต ตัดความกังวลเรื่องนี้ไปได้เกินกว่า 90% เลยเจ้าค่ะ แผนที่แม่มณีมอบมงในหน้านี้คือ สามซุง 95/60 ค่ายเก่าแต่แผนใหม่ อัตราเพิ่มบำนาญไว เพิ่มทุกปี บำนาญจ่ายแบบการันตี และจ่ายบำนาญยาวถึงอายุ 95 ถ้าใครอ่านแล้วอยากให้คำนวณว่าประกันสุขภาพของตัวเองต้องทำประกันบำนาญเท่าไหร่ถึงจะ cover ได้ ทักเข้ามาได้นายหน้าแม่มณีพร้อมคำนวณให้ ถ้าไหวก็จัดเต็ม ไม่ไหวก็ cover บางส่วนก่อนก็ยังดีกว่าไม่ได้เริ่มเลย ผลักภาระนี้ออกไปให้เราต้องไปชั่งใจทุกปีว่าจะจ่ายประกันสุขภาพหลักแสนไหวมั้ยในวันที่ไม่มีรายได้แล้วเจ้าค่ะ
สำหรับหน้าที่ 6 เป็นบำนาญอายุ 65 ปี ก่อนหน้านี้ แม่มณีไม่ได้เขียนถึงเพราะคนไทยไม่นิยมนัก เรามักรู้สึกว่ายาวเกินไป อย่างไรก็ดีแม่มณีเชื่อว่าต้องมีใครสักคนที่อ่านเพจแม่มณีแล้วมีความคิดเหมือนแม่ อยากจะแก่อย่างมี Passion อายุ 65 ยังถึงพร้อมด้วยสติปัญญา ประสบการณ์ สนุกสนานกับการทำงานได้ เดี๋ยวนี้อายุ 60 กว่าไปวิ่งเทรลมีเยอะแยะ จะเลิกทำงานไปทำไมให้แก่เร็ว ถ้าใครที่คิดอย่างนี้ แม่มณีว่าการมีบำนาญส่งเบี้ยถึงอายุ 65 ก็ไม่เห็นจะน่ากลัว เราก็ชัวร์ว่าต้องลดหย่อนภาษีอยู่แล้ว และสำหรับใครที่อ่านหน้าที่ 5 แล้วชอบไอเดียทำประกันบำนาญเพื่อจ่ายเบี้ยประกันสุขภาพหลังเกษียณ ลองขยับมาดูสามซุงบำนาญ 95/65 จะใช้เบี้ยประกันรายปีที่น้อยลงเพื่อให้บำนาญ cover เบี้ยประกันสุขภาพได้ เข้าถึงง่าย ใช้เวลานานกว่าแค่ 5 ปี แม่มณีอยากให้ลองเปิดใจกับกลุ่มนี้ดูเจ้าค่ะ
หน้าที่ 7 หน้าสุดท้าย เป็นบำนาญที่แม่มณีแยกมาให้สำหรับวัยเก๋าวันนี้อายุ 60 ขึ้นไป แต่ยังไม่หมดไฟ เป็นผู้มีเงินได้และยังต้องการลดหย่อนภาษี แม่มณีแนะนำหน้านี้เจ้าค่ะ ไม่ต้องตรวจสุขภาพ และได้ IRR สูงเท่ากับคนวัยทำงาน หน้านี้แม่มณีกดเบี้ยสำหรับผู้ชาย อายุ 61 ก็ยังมี IRR ตลอดสัญญาในระดับ 3 กว่าให้เลือกอยู่ หน้านี้แม่มณีมอบมงให้ สามซุง บำนาญ 95/70 อีกละ! แม่มณีได้ยินเสียงในหัวของคนอ่านหนาเจ้าคะ แม๊...มงลงสามซุงเกินหน้าเกินตา แม่มณีก็ยอมรับว่าสามซุงจังหวะนี้นาทีทอง ออกแผนประกันอะไรใหม่มาดูเข้าตาโดนใจไปเสียหมดเจ้าค่ะ ตามประสบการณ์แม่มณีจังหวะดี ๆ ของแต่ละค่ายไม่ได้อยู่ถาวร จังหวะนี้จะซื้อก็รีบสะสมเข้าพอร์ตไว้ เมื่อพ้นนาทีทองไปก็อาจจะมี line up แผนประกันชุดใหม่ที่ส่วนใหญ่จะไม่ทรงพลังดังเก่า ดูเอาจากพอร์ตประกันชีวิตของแม่มณีตอนนี้ 80% เป็นแผนประกันตัวแรร์ที่ปิดการขายไปแล้วเจ้าค่ะ จะซื้อก็รีบเลือกสรรแผนดี ๆ มิใช่ว่าจะมีขายตลอดไปเจ้าค่ะ
และทั้งหมดนี้คือประกันบำนาญที่แม่มณีคัดสรรจาก 64 แผนประกันที่แม่มณีเข้าถึงข้อมูลได้ จิ้มตัวไหนก็แล้วแต่ใจ ไม่ต้องจิ้มตัวมงตามแม่มณีก็ได้ เราอาจชอบไม่เหมือนกันแต่ทุกแผนใน 7 หน้านี้นั้นไม่แป๊กซักตัวเจ้าค่ะ อ่านมาถึงตรงนี้แม่มณีขอเรียนแจ้งให้ทราบว่า “แม่มณีขายประกันด้วยนะเจ้าคะ” มีหลังบ้านมาว่าไม่รู้ว่าขาย คิดว่าเทียบให้ดูเพื่อการศึกษา แจ้งให้ทราบทั่วกันว่าแม่มณีเป็นโบรกเกอร์ขายประกันได้หลายค่าย เพจแม่มณีไม่รับงานรีวิวประกันชีวิตทั้งในอดีต ปัจจุบัน และ อนาคต เพื่อความเป็นกลางและการมีอคติได้อย่างอิสระ หากท่านผู้อ่านต้องการสนับสนุนแม่มณี ทำได้ด้วยการซื้อประกันกับแม่มณีเจ้าค่ะ นายหน้าที่แม่อบรมมาพร้อมขาย และ บริษัทงานประกันชีวิตสไตล์ที่ปรึกษาเปรียบเทียบหลากหลายค่ายเหมือนแม่มณีนี่แหล่ะเจ้าค่ะ กด link https://form.jotform.com/242813479366062 ทิ้งข้อมูล นายหน้ารีบติดต่อหา ทำทันลดหย่อนภาษีปีนี้แน่นอนเจ้าค่ะ รักนะ จุ้บ ๆ
Share this post :
RELATED PORTFOLIO

ชอบสั้น แม่เชียร์สามซุง ชอบยาว แม่เชียร์เมืองเทย ถ้าสุขภาพไม่ดีเลย แม่เชียร์กระต่าย
&nbs...

บำนาญแม่เชียร์ 3 ค่าย กระต่าย สามซุง เมืองเทย
งวดนี้ออก 5 สามซุง, 55 กระต่าย, 60 เมืองเทย เ...

สามซุง กระต่าย เมืองทาย เอ๊ย เทย
ได้ใจแม่มณีเลย เรื่องประกันบำนาญ
ปีที่แล้ว ประกันบ...

อนึ่งฯ แม่มณีขอแจ้งให้ทราบว่า ที่แม่มณีหายหน้าไปเพลาหนึ่งเนื่องด้วยไปจัดการขอรับใบอนุญาตนายหน้าประกันชีวิตให้ถูกต...

สามซุงเก่งสั้น เมืองเทยเก่งยาว กระต่ายเก่งเร็ว สามค่ายบำนาญงานดี
มีให้เลือกตั้งแต่ส่งเบี้ยสั้นกุด หรือส่งเบี้ยไม่หยุดยันเกษี...